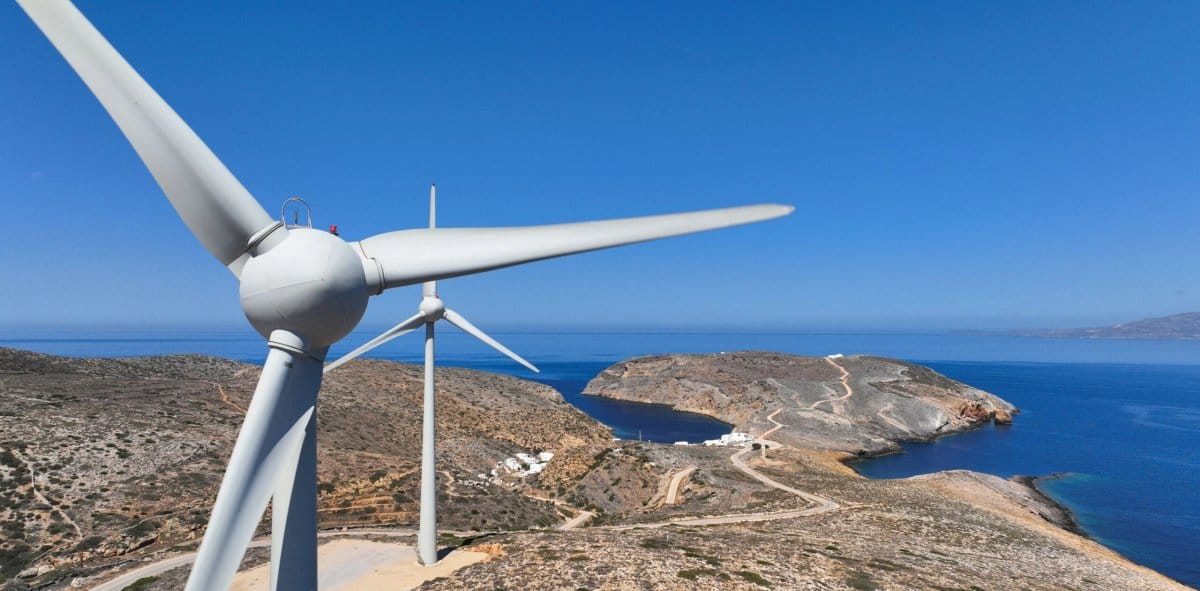
На фоне всплеска интереса к малым модульным реакторам, греческая повестка смещается к куда более насущной задаче: как использовать уже произведенную «зеленую» электроэнергию, а не искать дорогостоящие и далекие от коммерческой готовности атомные решения.
Греция располагает научной и институциональной базой для трезвой оценки ядерных технологий: в стране десятилетиями работал исследовательский реактор, а профильные лаборатории ведущих вузов действуют с 1960-х годов. Это позволяет не только следить за мировыми трендами, но и отделять технологические перспективы от маркетинговых обещаний.
Однако представление о малых модульных реакторах как о «готовом» и доступном инструменте энергоперехода не подтверждается практикой. В западных странах пока нет ни одного коммерчески эксплуатируемого SMR, крупная программа в США была прекращена, а действующие единицы — в России и Китае. Даже оптимистичные прогнозы относят возможные коммерческие внедрения на Западе к началу 2030-х годов.
Аргумент об энергонезависимости в случае с атомной энергетикой также неоднозначен. Критическое оборудование, топливо, сервис, обращение с отходами и вывод из эксплуатации завязаны на ограниченные международные цепочки поставок. Добыча урана сконцентрирована в нескольких странах, а значительная доля мировых мощностей по обогащению — около 40% — контролируется Россией. Для таких экономик, как греческая, это означает не устранение, а переформатирование зависимости.
Ключевой вопрос — стоимость. Оценки совокупной стоимости электроэнергии (LCOE) для малых реакторов сопровождаются высокой неопределенностью и, по ряду расчетов, могут быть выше, чем у традиционных крупных АЭС. Улучшения по безопасности значимы, но риски не устранены полностью; исследовательские работы указывают на потенциальные экологические и санитарные последствия, включая зафиксированные повышенные показатели онкологической смертности в районах вокруг АЭС в США.
Тем временем внутренняя энергетическая картина Греции диктует иной приоритет. Ветровые и солнечные мощности растут такими темпами, что страна периодически становится экспортером электроэнергии. Проблема — не в генерации, а в ее усвоении: из-за дефицита накопителей приходится ограничивать выработку. По оценкам, в прошлом году объемы «срезанной» генерации приблизились к годовому потреблению агросектора, а в текущем могут превысить суммарный годовой спрос Крита.
Отсюда вытекает практическая повестка: ускоренное развертывание систем хранения энергии и повышение гибкости сети. Комбинации ВИЭ с накопителями уже выходят на конкурентный уровень, обеспечивая управляемую подачу электроэнергии по оценкам дешевле, чем атом. Дополнять этот баланс могут континуальные внутренние источники — например, геотермальная генерация, которая из теории переходит в плоскость реализуемой политики.
Для стратегического планирования это означает одно: сейчас рациональнее направлять ресурсы на зрелые решения, устраняющие текущие узкие места, чем проектировать объекты, чья экономическая и технологическая определенность смещена на годы вперед. Мониторинг и экспертное сопровождение ядерных разработок уместны, но приоритета они не заслуживают.
Вывод: при текущих рисках, сроках и затратах атомная энергетика не предлагает Греции преимуществ, сопоставимых с ускоренным развитием ВИЭ, систем хранения и контролируемых внутренних источников.